Il Denaro come Elemento Comune Nelle Dipendenze Comportamentali
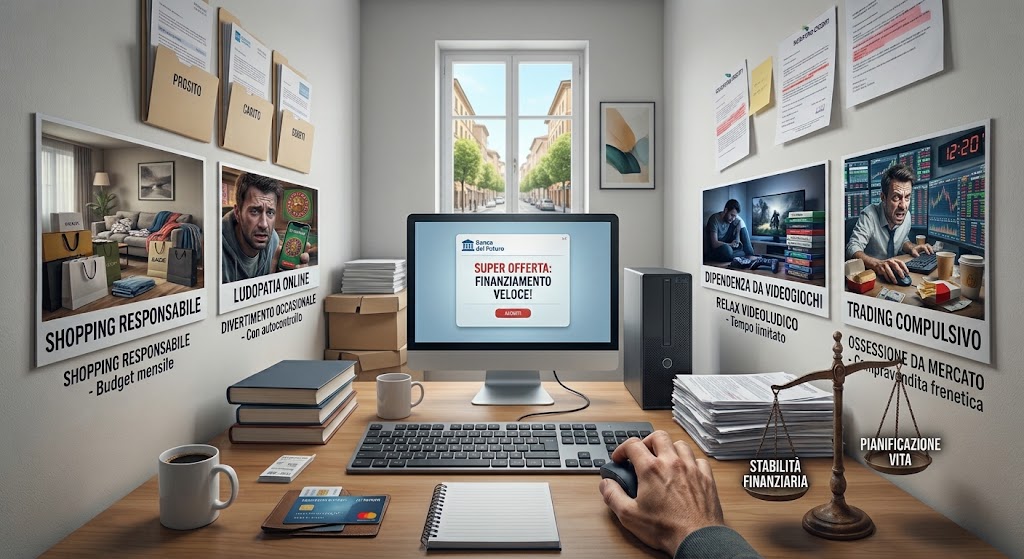
La difficoltà nel gestire i propri soldi è un problema centrale che accomuna diverse dipendenze comportamentali. Nel Disturbo da Gioco d’Azzardo (DGA), nello Shopping Compulsivo e nel Trading Online Compulsivo (incluso il mercato delle criptovalute), l’incapacità di controllare le spese non è soltanto una conseguenza del problema, ma è uno dei fattori principali che lo alimenta e lo mantiene in vita.
Per chi è in salute psicologica e finanziaria, il denaro è uno strumento di scambio: serve a comprare beni, calcolare prezzi e accumulare risparmi per il futuro. Nelle dipendenze, invece, la percezione del denaro si trasforma completamente. La moneta perde il suo reale valore economico e diventa un mezzo immediato per gestire le emozioni, sfuggire allo stress o cercare una gratificazione istantanea.
Questa alterazione si manifesta in tre forme principali:
- Gioco d’Azzardo Patologico: Il denaro viene visto solo come il “carburante” necessario per continuare a giocare e come l’unico modo per rincorrere le perdite nel tentativo illusorio di recuperarle (loss chasing).
- Shopping Compulsivo: L’acquisto di oggetti e l’atto stesso di spendere servono a regolare l’umore (mood repair), compensando momenti di tristezza, ansia o bassa autostima. Il valore reale dell’oggetto comprato passa completamente in secondo piano.
- Trading Online e Cripto-Trading Compulsivo: L’attività finanziaria viene spesso giustificata come un investimento o un lavoro d’affari. Tuttavia, le operazioni continue, l’uso esagerato di leve finanziarie e la ricerca dell’emozione del rischio trasformano il trading in un vero e proprio gioco d’azzardo. La mancanza di limiti di spesa e l’incapacità di attendere porta all’esaurimento della liquidità e alla ricerca di prestiti esterni.
I finanziamenti Aumentano la Percezione del Potere d’Acquisto
Le società finanziarie e il settore del credito al consumo utilizzano meccanismi pensati per ridurre la resistenza psicologica a spendere soldi. Tali sistemi aumentano l’illusione di avere un potere d’acquisto più alto, spingendo le persone verso il sovraindebitamento.
I tre fattori del credito al dettaglio che alterano la percezione delle spese sono:
- Rate Basse: Dividere il prezzo finale di un prodotto in piccole quote mensili fa sembrare il costo totale molto più basso. Il cervello tende a confrontare la singola rata con la liquidità che ha in tasca oggi, dimenticando di sommare il costo totale del prestito.
- Importi Contenuti (es. 3.000 Euro): I finanziamenti di importo contenuto e i nuovi sistemi Buy Now Pay Later (Paga Ora, Paga Dopo) fanno sembrare l’impegno finanziario del tutto innocuo. L’acquisto viene percepito come un’operazione da poco, riducendo la prudenza.
- Facilità e Velocità di Erogazione: La possibilità di ottenere prestiti in pochi secondi da uno smartphone annulla il tempo di riflessione (cooling-off period). Nelle persone impulsive, la distanza tra l’insorgere del desiderio e il pagamento scende a zero, impedendo alla mente di valutare le conseguenze dell’azione.
Un aspetto fondamentale riguarda la percezione dei tassi di interesse elevati (TAN e TAEG), che spesso superano il 10% o il 15% ma non vengono avvertiti come sconsigliabili dai consumatori. Ciò avviene a causa di precisi errori di valutazione della mente (bias cognitivi):
- Effetto Ancoraggio (Anchoring Bias): La mente si fissa (si “ancora”) sul valore della rata mensile (ad esempio 50 euro al mese), ignorando le righe minuscole che indicano la somma degli interessi nel tempo.
- Sconto Iperbolico (Hyperbolic Discounting): Il piacere di ottenere subito il bene desiderato viene vissuto al presente, mentre il fastidio di pagare gli interessi è proiettato nel futuro, venendo così svalutato e percepito come distante.
- Illusione di Ricchezza: Avere una linea di credito concessa fa credere alla persona di essere più ricca, scambiando la propria “capacità di fare debiti” con la reale disponibilità di denaro sul conto corrente.
Carte Revolving e Credito al Consumo: Il Rischio del Debito Perpetuo
Tra le opzioni di finanziamento, le carte di credito revolving sono tra più gli strumenti più pericolosi per la gestione del denaro. A differenza delle carte tradizionali a saldo – che addebitano le spese del mese in un’unica soluzione senza interessi – le carte revolving concedono una somma di credito che si ricarica man mano che si pagano le rate.
Questo meccanismo crea una trappola definita “debito perpetuo”:
- Il contratto permette di rimborsare ogni mese una rata minima molto bassa.
- A causa dei tassi di interesse TAEG molto alti (spesso compresi tra il 15% e il 25%), la rata minima va quasi tutta a coprire gli interessi e le spese di gestione, riducendo solo in minima parte il capitale preso in prestito.
- La piccola parte di capitale rimborsata torna subito disponibile sulla carta per fare altri acquisti.
Di fatto, il debito si riduce a una velocità lentissima e la persona finisce per pagare interessi continui per anni senza mai estinguere il saldo.
| Impatto | Persone senza problemi di gestione | Persone con dipendenze comportamentali |
| Credito al Consumo | Spinge a comprare beni non indispensabili anticipando i consumi. | Elimina del tutto i freni di spesa e alimenta il comportamento patologico. |
| Carte Revolving | Riducono la capacità di risparmio per via delle spese a rate. | Diventano una riserva illimitata di soldi per rincorrere le perdite o comprare d’impulso. |
| Percezione del Rischio | Sottostima del costo finale degli interessi a causa delle rate basse. | Cecità totale di fronte al debito acumulato, guidata dall’urgenza di stare bene subito. |
| Risultato Finale | Minore flessibilità economica e rischio di indebitamento moderato. | Rapido tracollo economico, insolvenza e gravi problemi finanziari familiari. |
Per una persona senza problemi di gestione, il credito al consumo incentiva l’acquisto di beni di fatto superflui. Per chi soffre di dipendenze comportamentali, invece, rappresenta un acceleratore del problema. Nel gioco d’azzardo e nel trading, la carta revolving permette di recuperare subito liquidità per continuare a scommettere, azzerando l’effetto protettivo che si avrebbe quando il conto corrente si svuota. Nello shopping compulsivo, la ricarica continua del credito rimuove il senso del limite, portando la persona a spendere ben oltre le proprie possibilità.
La Spiegazione Cognitivo-Comportamentale (CBT) della Disregolazione Finanziaria
La Terapia Cognitivo-Comportamentale (CBT) spiega le difficoltà nella gestione del denaro analizzando il modo in cui pensieri, emozioni e comportamenti si influenzano a vicenda.
Il problema nasce dall’interazione tra specifici meccanismi psicologici:
1. Il Valore del “Tutto e Subito” (Delay Discounting)
Lo sconto temporale (delay discounting) è la tendenza umana a svalutare una ricompensa se questa si trova nel futuro. Nelle dipendenze comportamentali, la curva di sconto temporale è estremamente ripida: chi ha un problema nella gestione del denaro assegna un valore enorme al piacere immediato (l’emozione di una giocata, un acquisto istantaneo, un guadagno rapido nel trading) e svaluta quasi del tutto le conseguenze future (dover ripagare i debiti tra sei mesi).
2. Comprare per Colmare un Vuoto: L’Immagine del Sé
Nello shopping compulsivo e nel trading, l’acquisto non serve a possedere un bene reale, ma a regolare le proprie emozioni e sostenere un’immagine di Sé percepita come debole o priva di valore. Si distinguono due motivazioni principali:
- Motivazioni di Coping (Sollievo): Si spende o si scommette per ridurre emozioni negative come ansia, depressione, noia o solitudine.
- Motivazioni di Potenziamento (Euforia): Si cerca l’eccitazione e il senso di successo che derivano da una vincita o dall’ostentazione di un bene materiale per sentirsi all’altezza degli altri.
L’effetto gratificante dura però pochissimo, riportando subito la persona al senso di vuoto iniziale e spingendola a ripetere il comportamento.
3. I Trucchi della Mente (Mental Accounting)
La teoria della contabilità mentale (mental accounting) mostra come le persone dividano il denaro in “compartimenti mentali” differenti, violando il principio per cui un euro ha sempre lo stesso valore. Quando si usano carte revolving, app di trading o chip di gioco, il denaro viene categorizzato come “credito virtuale” e separato dai soldi veri destinati alle spese di tutti i giorni. Inoltre, le vincite occasionali vengono considerate “soldi regalati” (house money effect), spingendo a rischiare di più. Di contro, le perdite creano un senso di frustrazione che la persona cerca di eliminare subito continuando a giocare o a investire (loss chasing).
Educazione Finanziaria e CBT come Fattori di Protezione
In un contesto in cui il credito è accessibile con un click, l’educazione finanziaria diventa uno strumento pratico di protezione della santé mentale.
Capire come funzionano i tassi d’interesse (TAN e TAEG) e calcolare il costo reale delle rate aiuta a smontare le euristiche della mente, rendendo evidenti i rischi delle carte revolving e dei micro-prestiti.
Nel percorso terapeutico CBT per la gestione delle dipendenze comportamentali si utilizzano diverse strategie pratiche:
- Ristrutturazione Cognitiva: Identificare e correggere le idee irrazionali sul denaro, smettendo di considerarlo come una soluzione rapida ai problemi emotivi o un modo per misurare il proprio valore personale.
- Controllo degli Stimoli (Stimulus Control): Eliminare le app di trading, scommesse e shopping dallo smartphone; restituire o distruggere le carte revolving; utilizzare carte prepagate con tetti di spesa molto bassi o tornare all’uso del contante per percepire fisicamente il denaro speso.
- Diario Finanziario e Gestione Delegata: Annotare ogni singola entrata ed uscita per ritrovare la consapevolezza del bilancio reale. Nei casi più gravi, affidare temporaneamente la gestione del conto corrente a un familiare di fiducia per azzerare la liquidità accessibile all’impulso.
- Gestione dell’Impulso e Tolleranza dello Stress: Imparare ad attendere prima di fare un acquisto (imponendosi un tempo di attesa di 24-48 ore) e sviluppare strategie alternative per gestire ansia e solitudine senza toccare il portafoglio.
Conclusioni
La difficoltà nella gestione del denaro è il filo conduttore delle principali dipendenze comportamentali della società moderna. L’incontro tra la fragilità emotiva dell’individuo e un sistema finanziario pensato per rendere i debiti facili ed invisibili crea una trappola molto pericolosa per la stabilità personale e familiare.
Affrontare questo problema richiede un approccio integrato: unire la psicoterapia cognitivo-comportamentale, una maggiore tutela normativa sui prodotti finanziari complessi e un’educazione finanziaria diffusa, intesa come vero e proprio strumento di prevenzione e benessere psicologico.
Bibliografia
1. Dipendenze Comportamentali, Psicologia del Consumo e Modelli CBT
- Yi, S., & Baumgartner, H. (2025). Dimensionality and Affective Motivations (Coping vs. Enhancement) in Compulsive Buying-Shopping Disorder (CBSD). Journal of Behavioral Addictions.
- Griffiths, M. D. (2024). Cryptocurrency Trading and Online Day-Trading Addictions as Behavioral Addictions. International Journal of Mental Health and Addiction.
- ElBarazi, R. (2023). Irrational Beliefs, Low Frustration Tolerance and Cognitive Behavioral Interventions in Compulsive Buying Disorder. Psychology & Behavioral Health.
- Frigerio, M., et al. (2020). Compulsive buying and credit card misuse among credit card holders: the roles of self-esteem, materialism, impulsive buying and budget constraints. International Journal of Consumer Studies.
- Nicolai, J., & Moshagen, M. (2017). Dissociating Pathological Buying From Obsessive-Compulsive Symptoms Using Delay Discounting. Zeitschrift für Psychologie, 225(3), 244-251.
- Thaler, R. H. (2017). Mental Accounting Matters. Journal of Behavioral Decision Making, 12, 183-206.
- Faber, R. J., & Vohs, K. D. (2017). Self-Control and Spending: Mechanisms of Behavioral Overconsumption. Journal of Consumer Research.